Il trapianto di capelli a rate conviene quando il costo complessivo del finanziamento è ragionevole e i pagamenti sono compatibili con il proprio budget. Per valutarlo, non basta guardare l’importo della rata mensile: bisogna considerare il totale da restituire, la durata del contratto, gli interessi, gli eventuali costi aggiuntivi e l’anticipo richiesto. Le condizioni dipendono dalla proposta concreta e dalla situazione economica del richiedente. Una valutazione attenta permette di confrontare le alternative senza compromettere le spese essenziali.
Rata mensile e costo totale
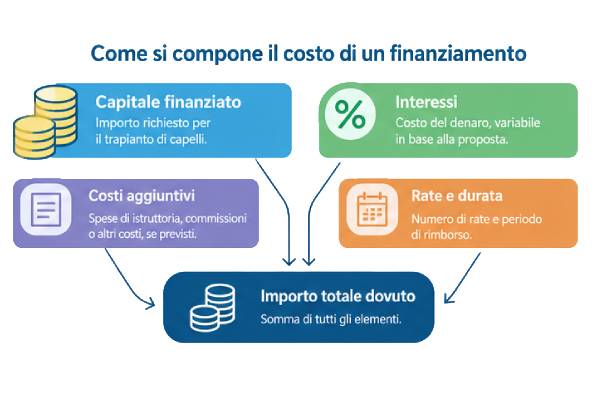
La rata mensile è la somma da versare a ogni scadenza, mentre la durata indica per quanto tempo proseguono i pagamenti. Moltiplicando la rata per il numero delle scadenze si ottiene il totale delle rate previste dal piano.
Per conoscere l’esborso complessivo, occorre considerare anche l’eventuale anticipo e le spese non già incluse nelle rate. È importante distinguere il capitale finanziato, cioè la somma presa in prestito, dal costo del credito, rappresentato principalmente dagli interessi e dagli altri oneri applicabili.
Esempio ipotetico, non offerta reale.
Supponiamo di finanziare 2.400 euro, senza anticipo, con 24 rate mensili da 110 euro. Il totale delle rate è:
2.400 euro di capitale + 240 euro di costo complessivo aggiuntivo, se non sono previste altre spese separate.
Il calcolo è corretto perché 110 × 24 = 2.640 euro. La differenza tra quanto restituito e il capitale finanziato è di 240 euro.
Se esistesse anche una spesa separata di 30 euro, non compresa nelle rate, l’esborso complessivo salirebbe a 2.670 euro.
Una rata più bassa può derivare da un piano più lungo, non necessariamente da un finanziamento meno costoso. Aumentare il numero delle rate riduce spesso il pagamento mensile, ma può aumentare gli interessi complessivi. Per questo è necessario valutare insieme importo, durata e costo finale.
Come confrontare due offerte
Per confrontare due proposte è preferibile partire dallo stesso importo finanziato e, quando possibile, dalla stessa durata. In questo modo è più facile individuare le differenze reali tra le condizioni economiche.
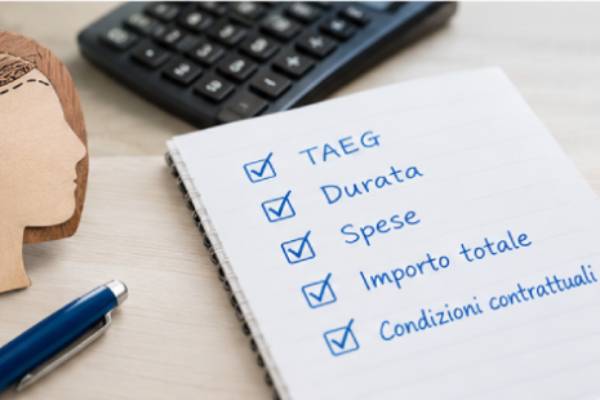
Un indicatore centrale è il TAEG (Tasso Annuo Effettivo Globale), espresso in percentuale annua. Nel credito ai consumatori sintetizza il costo del finanziamento considerando gli interessi e le altre componenti di costo previste dalla normativa applicabile. Non coincide con la rata mensile e non comprende necessariamente ogni spesa che il richiedente potrebbe sostenere al di fuori del contratto di credito.
Banca d’Italia, nelle proprie informazioni sul credito ai consumatori, spiega come utilizzare il TAEG per confrontare le proposte e sottolinea l’importanza di leggere la documentazione prima della firma.
Prima di scegliere, controlla questi elementi:
- TAEG: per confrontare il costo annuale complessivo del credito.
- TAN (Tasso Annuo Nominale): se indicato, mostra il tasso riferito agli interessi.
- Spese e commissioni: verifica eventuali costi di istruttoria, gestione o incasso delle rate.
- Assicurazioni e servizi accessori: accertati se sono previsti, se sono obbligatori e quanto incidono sul costo.
- Anticipo: considera la somma da versare prima dell’inizio del piano.
- Numero e importo delle rate: controlla la durata e le scadenze.
- Importo totale dovuto: verifica quanto dovrai rimborsare al finanziatore.
- Ritardi ed estinzione anticipata: leggi le condizioni applicabili in caso di mancato pagamento o rimborso prima della scadenza.
Il TAEG è uno strumento importante, ma non sostituisce la lettura delle condizioni individuali. Per approfondire le caratteristiche dei finanziamenti per trapianto capelli, è utile concentrarsi sulle modalità contrattuali e sui costi verificabili, senza presumere che tutte le proposte siano equivalenti.
Quando rimandare l’intervento
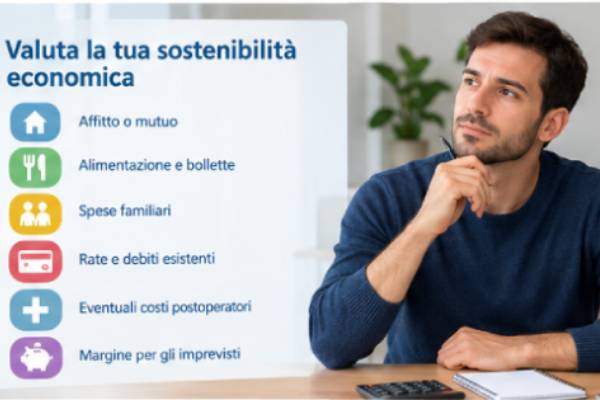
La sostenibilità di un finanziamento non dipende soltanto dall’approvazione della richiesta o dalla possibilità di pagare una determinata rata. Conta soprattutto quanto denaro rimane disponibile dopo aver sostenuto le spese ordinarie.
Prima di assumere un impegno, considera:
- affitto o mutuo, alimentazione e bollette;
- spese familiari e altri impegni essenziali;
- rate e debiti già esistenti;
- eventuali costi per controlli, recupero e assistenza postoperatoria;
- un margine per spese impreviste o variazioni del reddito.
Per quanto riguarda il percorso medico, chiedi alla clinica quali controlli, farmaci e prestazioni successive siano inclusi nel preventivo e quali possano comportare costi separati. Non dare per scontato che ogni servizio sia compreso nel prezzo iniziale.
Se la rata rischia di ridurre troppo le risorse necessarie alla vita quotidiana, impedire di affrontare un imprevisto o ostacolare altri obiettivi economici importanti, rimandare può essere una scelta ragionevole. Non è un fallimento: permette di rivalutare l’intervento quando le condizioni personali saranno più favorevoli.
Domande da fare prima della firma
Prima di sottoscrivere un finanziamento, chiarisci ogni dubbio con il soggetto competente. La clinica deve spiegare la prestazione sanitaria e le relative condizioni economiche; il finanziatore deve chiarire il contratto di credito, i pagamenti e le conseguenze previste in caso di inadempimento.
Al finanziatore chiedi:
- Che cosa succede in caso di ritardo o mancato pagamento?
- Quali interessi di mora, penali o altri costi possono applicarsi?
- Quali procedure sono previste per l’estinzione anticipata?
- È previsto un costo per rimborsare il debito prima della scadenza? In quali condizioni?
- Qual è l’importo totale dovuto e dove sono riportate tutte le spese?
Alla clinica e, quando necessario, anche al finanziatore chiedi:
- Che cosa succede se l’intervento viene cancellato o rinviato?
- Il finanziamento viene annullato automaticamente oppure può rimanere l’obbligo di rimborso?
- Quali procedure si applicano per ottenere un eventuale rimborso della prestazione?
- Chi devo contattare per questioni mediche, contrattuali o relative ai pagamenti?
La cancellazione o il rinvio dell’intervento non comportano necessariamente l’annullamento automatico del finanziamento. L’esito dipende dal tipo di contratto, dalle condizioni applicabili e dalle procedure previste: è quindi importante ottenere chiarimenti prima di impegnarsi.
Per valutare le diverse opzioni di pagamento, leggi integralmente la proposta, comprese le condizioni contrattuali e le informazioni precontrattuali. Nel caso del credito ai consumatori, chiedi il modulo SECCI, che consente di esaminare le caratteristiche e i costi del finanziamento. Prima di firmare, ottieni per iscritto le risposte ai dubbi più importanti.
Due esempi per capire il costo reale delle rate
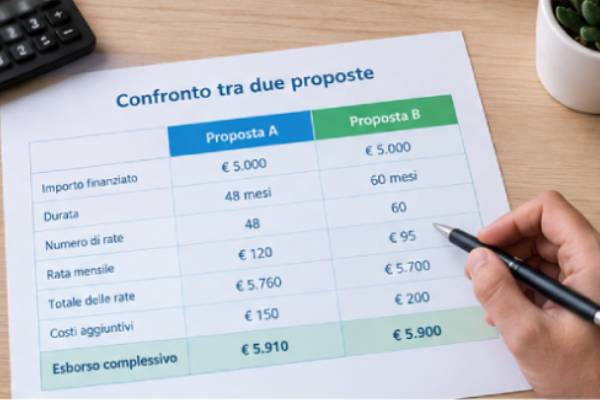
I seguenti sono esempi fittizi, non offerte reali. Entrambi prevedono un capitale finanziato di 3.000 euro, senza anticipo. Gli eventuali costi aggiuntivi indicati sono separati dalle rate e non sono già conteggiati nel loro importo.
| Voce | Esempio A | Esempio B |
| Importo finanziato | 3.000 € | 3.000 € |
| Durata | 24 mesi | 36 mesi |
| Numero di rate | 24 | 36 |
| Rata mensile | 140 € | 100 € |
| Totale delle rate | 3.360 € | 3.600 € |
| Costi aggiuntivi ipotetici, esclusi dalle rate | 40 € | 60 € |
| Esborso complessivo | 3.400 € | 3.660 € |
Nell’esempio A, il calcolo è 140 × 24 = 3.360 euro; aggiungendo 40 euro, si ottengono 3.400 euro. Nell’esempio B, 100 × 36 = 3.600 euro; aggiungendo 60 euro, si ottengono 3.660 euro.
La rata dell’esempio B è più bassa, ma l’esborso complessivo è superiore di 260 euro. La differenza dimostra perché la rata mensile, da sola, non basta a stabilire la convenienza. Nella realtà, occorre confrontare i contratti effettivi, il TAEG, le spese e tutte le condizioni applicabili.
Domande frequenti
Una rata bassa significa un prestito conveniente?
No. Una rata contenuta può dipendere da una durata più lunga e comportare un esborso complessivo maggiore. Per valutare la convenienza, considera il totale da restituire, il TAEG, gli eventuali costi aggiuntivi e le condizioni contrattuali. Il confronto deve riguardare proposte comparabili e tenere conto della situazione economica individuale.
Quali spese devo includere?
Considera l’eventuale anticipo, tutte le rate, gli interessi, le commissioni, le assicurazioni e gli eventuali servizi accessori. Aggiungi le spese legate all’intervento e i costi postoperatori non inclusi nel prezzo. Le voci effettive dipendono dalla proposta e dal preventivo clinico: evita di conteggiare due volte importi già compresi nelle rate o nel totale dovuto.
Conclusione
Per capire se un finanziamento per un trapianto di capelli conviene, confronta il TAEG, la durata, le spese accessorie e l’importo totale dovuto, senza fermarti alla rata mensile. Verifica inoltre le condizioni per ritardi, cancellazioni ed estinzioni anticipate. La scelta deve essere compatibile con il budget personale, le spese essenziali e un margine per gli imprevisti. Se i pagamenti rischiano di compromettere l’equilibrio economico, può essere preferibile attendere e rivalutare la decisione in un momento più favorevole.